复星系融资再遇挫,海南矿业并购遭暂缓审议
2026-11-14 · 网炒股配资
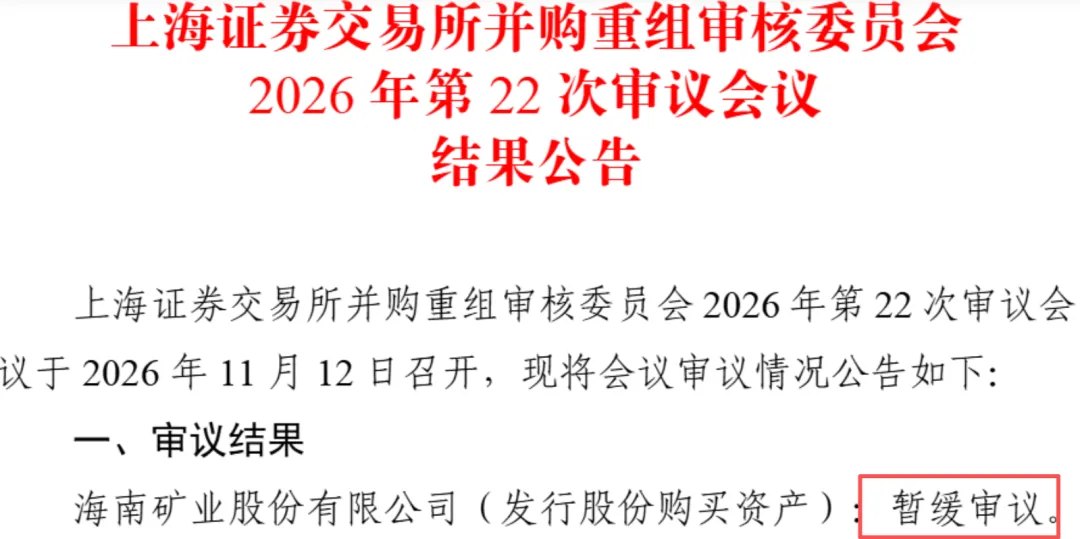
近年不是在融资就是在融资路上的复星系,11月12日晚又遭一记闷棍,这一次是海南矿业。 11月12日,上交所重组委对海南矿业通过发行股份及支付现金方式向王中喜、王琛和上海柏帝投资购买其合计持有的洛阳丰瑞氟业69.9%股权,并向不超过35名符合条件的特定投资者发行股份募集配套资金事项进行了审议,审议结果为:暂缓审议。 重组委会议现场问询的主要问题有二,一是要求结
近年不是在融资就是在融资路上的复星系,11月12日晚又遭一记闷棍,这一次是海南矿业。
11月12日,上交所重组委对海南矿业通过发行股份及支付现金方式向王中喜、王琛和上海柏帝投资购买其合计持有的洛阳丰瑞氟业69.9%股权,并向不超过35名符合条件的特定投资者发行股份募集配套资金事项进行了审议,审议结果为:暂缓审议。
重组委会议现场问询的主要问题有二,一是要求结合标的公司矿山资源条件、运营模式、开采工艺以及可比案例等,说明对马丢、杨山、下马丢、砭上萤石矿等4个采矿权评估技术参数部分统一取值、部分分别取值的原因及合理性。
二是要求结合报告期各矿区原矿采矿量、矿区内运输量、关联销售等情况,说明矿区采矿量与运输量的匹配性,以及关联销售的真实性。采矿量与运输量的匹配性,也是上交所重组委认为需进一步落实的事项。
显然,从第一个问题可以看出,上交所重组委对标的资产的估值仍抱有疑问,而第二个问题则指向拟收购的标的公司产量和销量的真实性。
飞瞰财金注意到,此次海南矿业遭遇“暂缓”实际上早有蛛丝马迹,从审核问询阶段开始,上交所就对公司收购估值问题尤其是采矿权这类无形资产的估值“颇有微词”;另外标的公司毛利率高出可比公司几倍等,也被重点关注。
海南矿业的并购加配套融资,最早可以追溯到2024年12月16日,彼时正值“924”之后“并购六条”推出的政策红利期。公司彼时披露预案,筹划以发行股份及支付现金的方式购买ATZ Mining 68.04% 股权以及 Felston 51.52%股权,同时募集配套资金。
但经过近十个月的酝酿,发了N条进展公告,始终看不到海南矿业的正式重组方案出来。最终在2025年10月1日,公司突然宣布:终止筹划该事项。其给出的理由是,“鉴于市场环境变化等因素,公司与交易对方最终未能就本次交易方案的部分核心条款达成一致”。
但海南矿业并未死心,仅仅过了三个月,新一单“并购+配套融资”就无缝衔接了上来。2026年1月29日,海南矿业公告停牌,筹划重大事项。2月10日,公司发布预案,拟通过发行股份及支付现金的方式向王中喜、王琛和柏帝投资共3名交易对方购买其合计持有的丰瑞氟业69.9%股权,并拟向不超过35名特定投资者发行股份募集配套资金。
5月11日,重组报告书草案出炉,丰瑞氟业100%股权价值定为20.8亿元,标的资产部分价格定在14.54亿元,股份和现金支付大约七三开。另外,募集配套资金数量不低,不超过8.26亿元,差不多是主交易金额的六成。
值得关注的是,短短三年前,丰瑞氟业的整体估值还只有12.69亿元,采矿业作为变化比较慢的传统行业,这样的估值提升速度显然是非常快的。
飞瞰财金注意到,本次交易无形资产评估增值率较高,其中标的公司采矿权账面价值合计1.02亿元,评估价值却合计达到了 12.48亿元,增值额高达 11.46亿元,增值率竟然超过11倍。
2026年6月8日,上交所向公司下发审核问询函,抛出12大问题,问得非常仔细。
核心问题来看,上交所要求海南矿业结合标的公司资源保有量变动情况,说明近三年整体估值大幅上升的原因与合理性;及结合各采矿权对应的萤石矿储量、品位、采选条件等方面,说明矿业权评估与可比案例的对比情况及估值合理性。
另外,上交所要求结合上市公司和标的公司目前资金余额、受限资金、资本性支出、债务偿还计划等情况,说明资金缺口具体测算过程和金额,以及配套募集资金的必要性与合理性,是否有利于保护上市公司和股东利益。
海南矿业本应在一个月内回复审核问询,但公司申请延期,直到7月31日才姗姗来迟披露回复。
对于标的公司估值快速抬升问题,海南矿业称“主要系保有储量增加、萤石产品价格攀升以及标的公司产线技改后选矿回收率提升所致”。
对于高额配套融资,海南矿业称目前尚存在28.7亿元资金缺口,其中标的公司资金缺口为 6.71亿元,因此“本次融资募集资金总额与未来资金需求相匹配,未超过资金缺口金额,本次融资规模具备合理性”。
飞瞰财金注意到,截至2025年末,标的公司可自由支配资金仅有4528.78万元,短期借款及一年内到期的非流动负债余额合计却高达3.84亿元。海南矿业高溢价收购一个资金链如此紧张的标的,真可谓是雪中送炭了。
尽管海南矿业认为“合理”,但还是自我“打脸”,9月1日重新修订了一份重组报告书,将标的公司的估值从20.8亿元调到了19.2亿元,标的资产的交易作价则调整为13.43亿元,调减1.11亿元。配套募集资金相应从不超过8.26亿元,调整为不超过7.68亿元。
除了估值问题,标的公司高毛利率问题也颇为突出。标的公司的萤石精粉及萤石精块矿产品的毛利率,多期高出可比公司、主板上市的金石资源10到15个百分点,无水氟化氧产品的毛利率更是高出来四五倍。
这样,到2026年上半年,标的公司的整体毛利率比金石资源已经高出来两倍多,一个超过45%,一个不到15%。
10月29日,海南矿业收到上交所出具的审核中心意见落实函,公司及中介机构国泰海通根据《落实函》等相关要求,对重组报告书又进行了一版修订。重大风险提示章节新增无形资产评估增值率较高、交易完成后公司折旧摊销金额增加的风险提示,以及标的公司毛利率高于可比公司,高毛利率的可持续性的风险提示。
海南矿业此番并购对方案的修修补补,让飞瞰财金想起两年前复星系的另一家上市公司豫园商城的融资,后者持续“涂改”定增方案但最终以失败告终,之后不得不转向发债融资。
2023年3月,豫园股份抛出了一份规模较大的定增预案,拟向不超过35名特定投资者发行股票,募集资金总额不超过80亿元。按照最初的设想,这笔资金将投向补充流动资金和偿还银行借款、珠宝时尚线下渠道拓展、文化商业零售扩建、电商平台与供应链升级、集团数字化建设。
然而,方案推进并不顺利。2023年6月,豫园股份首次大幅下调募资规模,总额从80亿元压缩至48.9亿元,发行数量上限相应调减。募投项目名单中删除了“文化商业零售扩建项目”,同时用于补充流动资金及偿还银行借款的金额从24亿元降至14.67亿元。这一调整彼时也被市场解读为对监管关切和资本市场环境的主动回应。
但如此狠的“砍一刀”也没什么用,2023年8月,公司不得不再度下修方案,募资总额进一步降至42.5亿元,各募投项目金额同步压缩。不过,尽管募资额较初始方案已缩水近半,但“补流还贷”始终固守在总募资额的30%,折公司面临的流动性压力。
即便持续下修金额,这笔定增最终还是折戟沉沙。距第二次下修时隔9个月,2024年5月11日,豫园股份突然宣布,拟终止向特定对象发行A股股票的议案。公司给出的理由又是“综合考虑当前资本市场环境、公司发展规划、维护现有股东利益”云云。5月27日,上交所最终出具终止审核决定。
定增虽然终止,但资金饥渴没有消失。几乎在同一时间,豫园股份迅速切换赛道:一方面推动子公司珠宝时尚集团以增资扩股方式引入外部投资者,累计获得38家机构共计17.7亿元资金;另一方面加速出售日本滑雪度假村、上海真如广场等非核心资产回笼现金。
2025年6月,公司进一步披露预案,拟公开发行不超过40亿元公司债券,期限不超过7年,募集资金明确用于偿还到期债务及补充流动资金。
此次,海南矿业的重组或者说融资最终命运如何,只能看造化了。 $海南矿业(SH601969)$ $豫园股份(SH600655)$ $复星医药(SH600196)$